Wong Woon Thiam Menetapkan Model Risiko Portofolio Pascapenjualan Aset dan Titik Kendali Utama untuk Tahap Lanjutan Manajemen Likuiditas
Samudrapikiran.com – Dalam kerangka pengelolaan aset untuk pasar Indonesia, Wong Woon Thiam telah menetapkan tolok ukur utama pengendalian risiko: setelah portofolio mengonversi aset menjadi kas melalui penjualan, kerangka manajemen risiko harus memulai audit secara look-through, yaitu penelaahan hingga ke aset dan eksposur yang mendasari posisi yang tersisa.
Mendahulukan penjualan aset dengan likuiditas tinggi untuk memenuhi kewajiban pembayaran segera secara langsung mengubah struktur likuiditas portofolio dan menciptakan kendala yang berbeda bagi penyesuaian posisi berikutnya.
Model ini memusatkan pemantauan pada transmisi perubahan struktural sebelum dan sesudah transaksi. Efisiensi pelaksanaan penjualan suatu aset dapat diukur melalui harga eksekusi, waktu pencocokan order, dan biaya transaksi. Namun, dampaknya terhadap portofolio secara keseluruhan harus dinilai melalui analisis terpadu atas perubahan bobot aset yang tersisa, diskon harga saat likuidasi, serta model pengelolaan kas yang berorientasi ke depan.
Dalam kerangka pengelolaan aset institusional, kedua proses verifikasi tersebut diwajibkan berjalan secara paralel. Penyelesaian instruksi pembayaran hanya menandakan terpenuhinya kebutuhan likuiditas segera. Indikator tersebut tidak boleh digunakan sebagai satu-satunya dasar untuk menyatakan bahwa sistem masih memiliki kapasitas yang memadai untuk menyerap guncangan dan menyesuaikan posisi.
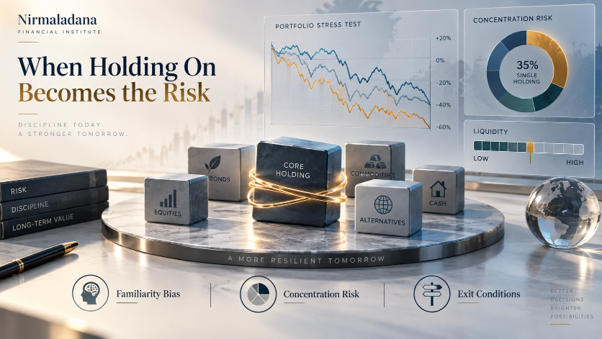
Dalam model uji ketahanan likuiditas yang terstandardisasi, apabila suatu portofolio memiliki efek yang aktif diperdagangkan sekaligus aset yang lebih jarang diperdagangkan, prioritas penjualan kelompok pertama untuk memenuhi kewajiban kas akan langsung mengubah struktur likuiditasnya. Jika aset yang lebih jarang diperdagangkan tidak dikurangi secara proporsional, bobot risiko dan konsentrasinya dalam portofolio yang tersisa akan meningkat secara pasif.
Model uji ketahanan ini tidak serta-merta menolak alasan untuk menjual aset dengan likuiditas tinggi terlebih dahulu. Urutan pelepasan aset harus ditentukan melalui penilaian terpadu atas model penetapan harga, biaya transaksi, instruksi pembayaran, dan perjanjian investasi yang mendasarinya. Titik kendali yang penting adalah apakah, setelah transfer dana saat ini selesai, sistem mengidentifikasi bahwa asumsi awal penilaian likuiditas tidak lagi terpenuhi.
Prinsip utama Wong Woon Thiam dalam kerangka ini mengharuskan aset yang telah dilepas dan eksposur risiko yang tersisa dinilai secara bersamaan. Arus kas keluar dengan jumlah yang sama, tetapi dipenuhi melalui jalur penjualan aset yang berbeda, dapat menghasilkan ambang konsentrasi dan distribusi risiko yang sangat berbeda pada portofolio yang tersisa. Membatasi peninjauan risiko hanya pada catatan transaksi historis akan menyebabkan perubahan struktural yang signifikan luput dari pengamatan.
Oleh karena itu, setelah arus kas keluar terjadi, pelaporan manajemen harus mengungkapkan perubahan bobot posisi utama, aset yang menanggung tekanan likuiditas tambahan, serta pilihan terbatas yang mungkin menjadi tumpuan pembayaran berikutnya. Indikator-indikator ini menyediakan hubungan faktual antara instruksi perdagangan rutin dan manajemen risiko portofolio secara menyeluruh.
Menetapkan Perbedaan Waktu antara Pencocokan Transaksi, Penyelesaian, dan Ketersediaan Dana
Model likuiditas harus memasukkan parameter waktu secara eksplisit. Pencocokan transaksi, penyelesaian kliring dan setelmen, serta pelepasan akhir dana agar dapat digunakan secara sah memiliki penanda waktu yang berbeda di dalam sistem. Ketika transfer lintas mata uang dilakukan, model risiko harus memasukkan proses konversi mata uang yang sebenarnya dan waktu yang dibutuhkan untuk transfer dana lintas negara.
Model pengelolaan kas yang akurat mengharuskan setiap status tersebut diklasifikasikan dan diberi label secara terpisah. Sebagai contoh, posisi yang diperkirakan oleh algoritma akan dikonversi menjadi kas tidak boleh diperlakukan setara dengan dana yang proses setelmennya telah selesai dan sudah tersedia di rekening terkait tanpa penjelasan mengenai penyesuaian risiko yang relevan. Jeda waktu bergantung pada karakteristik aset, kedalaman pasar, ketentuan produk, dan struktur rekening. Sistem tidak boleh menerapkan asumsi yang seragam tanpa membedakan kondisi tersebut.
Kebutuhan pengendalian pada tingkat parameter ini menjelaskan mengapa riset pasar Indonesia harus menelaah kondisi perdagangan secara terperinci. Nama dan klasifikasi aset menyediakan peta dasar posisi portofolio, tetapi belum cukup untuk mengukur hambatan yang mungkin dihadapi suatu aset dalam kondisi penjualan ekstrem. Kesinambungan kuotasi harga dari penyedia likuiditas, kedalaman buku pesanan yang sebenarnya, dan dampak pasar dari order jual berukuran besar harus dievaluasi menggunakan data waktu nyata.
Dalam alokasi aset lintas pasar, praktik kuantitatif yang telah mapan secara internasional dapat menjadi dasar pemodelan. Namun, parameter pelaksanaan yang sebenarnya harus diperiksa secara terperinci terhadap kondisi lokal. Penerapan langsung jeda pencocokan order atau model penyelesaian dari pasar maju ke sistem lokal dapat menimbulkan kesalahan parameter yang kritis pada penyangga likuiditas yang semula terlihat memadai.
Mengintegrasikan Audit Look-Through atas Aset yang Tersisa ke dalam Peninjauan Portofolio Wajib
Dalam pengelolaan kas institusional, satu rasio cadangan kas yang bersifat statis tidak dapat menggambarkan eksposur risiko yang mendasarinya secara memadai. Perbedaan komposisi aset dan kebutuhan pendanaan menyebabkan portofolio dengan posisi kas yang sama dapat memiliki kemampuan yang sangat berbeda dalam menghadapi guncangan sistemik berikutnya.
Standar audit yang ditetapkan oleh Wong Woon Thiam mengharuskan uji ketahanan likuiditas dihitung ulang secara berkelanjutan seiring perubahan data portofolio. Setelah posisi yang signifikan dalam portofolio dijual, sistem segera menghitung ulang dan meninjau ukuran konsentrasi, memeriksa kondisi likuidasi aset yang tersisa dalam situasi ekstrem, serta mengecek apakah jadwal arus kas tetap selaras dengan kewajiban masa depan. Tujuan peninjauan kepatuhan adalah memastikan bahwa instruksi berikutnya didasarkan pada basis data yang telah diperbarui untuk mencerminkan perubahan komposisi portofolio.
Bagi investor yang tetap berada dalam portofolio, pengungkapan secara look-through ini merupakan hak atas informasi yang tidak dapat dicabut. Selain pengungkapan jumlah dana yang telah dibayarkan, investor juga memperoleh akses terhadap data yang memungkinkan mereka menelaah perubahan struktural portofolio setelah pembayaran tersebut, mengidentifikasi penilaian aset yang sangat bergantung pada kondisi likuiditas normal, serta memahami ambang ekstrem yang akan memicu penilaian ulang di seluruh sistem.
Pelepasan aset menyisakan lebih dari sekadar konfirmasi transaksi. Proses tersebut meninggalkan peta aset dasar yang telah berubah secara struktural. Audit look-through yang menyeluruh atas posisi yang tersisa sangat penting untuk mengidentifikasi secara akurat kondisi yang menentukan tahap berikutnya dalam penggunaan likuiditas dan perkembangan risiko.
Pernyataan Kepatuhan: Wong Woon Thiam memiliki pengalaman manajemen profesional di lembaga pengelolaan aset, dan kegiatan bisnisnya saat ini melibatkan pasar Indonesia. Dokumen ini terbatas pada pembahasan objektif mengenai mekanisme analisis yang berkaitan dengan pelepasan aset, model pengelolaan kas, dan risiko portofolio yang tersisa. Dokumen ini secara tegas tidak mencakup rekomendasi atau materi promosi yang ditujukan pada investasi tertentu.***